
10 punti fermi per investire, anche nel 2025
Data pubblicazione: 15 gennaio 2025
Autore:
In evidenza
- “Il momento è carico di incertezza” è un mantra che ci sentiamo ripetere ormai tutti i giorni.
- Sì, c’è incertezza, ma non è la prima volta nella storia: dobbiamo solo rifocalizzarci.
- Ecco, quindi, 10 consigli utili per iniziare l’anno con lo spirito giusto e senza troppi timori.
GLI INVESTIMENTI RICHIEDONO PAZIENZA E COSTANZA
Rendimenti reali annualizzati per Stati Uniti e mondo ex-USA, 1900-2003
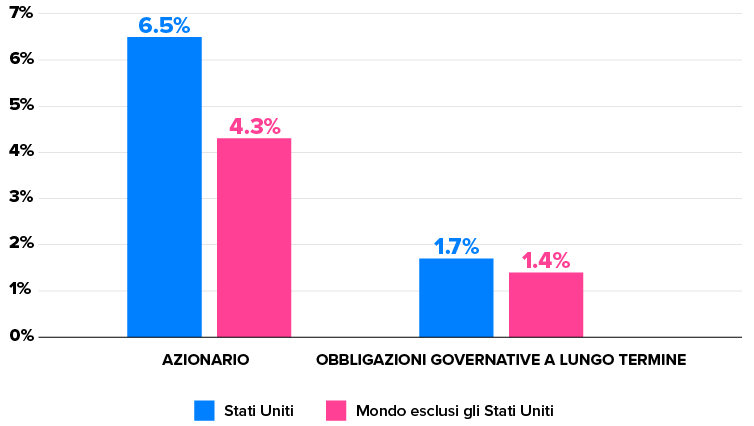
N.B. Tutti i rendimenti includono reddito reinvestito, sono adeguati all'inflazione e sono espressi come rendimenti medi geometrici.Fonte: Wealthype su dati UBS Global Investment Returns Yearbook
“Va tutto a rotoli”: quante volte questa frase è stata pronunciata nel corso dei decenni, per non dire dei secoli? Eppure, eccoci qua. E chi avesse investito nell’azionario e/o nell’obbligazionario nel 1900 (non tu, certo: magari i tuoi bisnonni o i tuoi trisavoli), pur con tutto quello che è successo nel “secolo breve”, avrebbe goduto dei rendimenti che vedi nel grafico in apertura. Perciò no, non va tutto “a rotoli”: com’è capitato spesso nella storia, siamo piuttosto di fronte a qualche crocevia, salita, sfida.
Un fatto è sicuro: si va avanti anche quando tutto sembra fermo, o sembra tornare indietro. Vogliamo parlare per esempio dei Megatrend, quelle “macrotendenze” che stanno rimodellando il nostro futuro e che sono da seguire perché possono agilmente diventare un tema d’investimento (l’Intelligenza Artificiale o le tecnologie per le produzioni biologiche, giusto per citarne due)?
Quindi: mai arrendersi alle apparenze e restare invece focalizzati, per gestire i risparmi e gli investimenti nel modo più proficuo. Ecco allora 10 cose da tenere a mente in questo inizio anno.
1.Destina una quota di reddito al risparmio
Mettere da parte per un vago domani denaro che potremmo spendere oggi può sembrare difficile, spesso anche poco sensato. Ma ti ricordi la cicala e la formica? Oggi magari hai un buon lavoro, ottime entrate e un invidiabile tenore di vita, ma non sta scritto da nessuna parte che sarà così per sempre. Anche solo per il fatto che prima o poi si inizia a invecchiare e arrivano gli acciacchi. O, senza andare così lontano nel tempo, perché si incontra la persona giusta e si vuol mettere su casa e famiglia. Insomma, meglio predisporre una rete di sicurezza per le cose belle. E anche per quelle meno belle.
2.Reddito e risparmio: impara la differenza
Reddito e risparmio: che differenza c’è? È presto spiegato.
- Il reddito è il totale delle entrate che incassi periodicamente come compenso per il lavoro che hai svolto (lo stipendio), per una prestazione cui hai diritto (la pensione) o per l’impiego del denaro che metti da parte (esempio, l’investimento in azioni e/o in bond);
- a proposito di soldi che metti da parte, il risparmio è quella parte di reddito che non spendi.
Ma come si fa a mettere soldi da parte? La docente di Harvard Elizabeth Warren ha proposto la regola del 50/30/20, in base alla quale:
- alle spese essenziali andrebbe destinato non più del 50% delle entrate mensili;
- sulle spese discrezionali andrebbe convogliato il 30%;
- al risparmio, infine, il restante 20%.Qualunque sia il tuo metodo, è bene verificare a cadenza periodica se sei riuscito a rispettarlo oppure no. Puoi prendere carta e penna o installarti un’app ben fatta e dividere le spese necessarie da quelle discrezionali. Dai priorità alle prime, ovviamente, e, laddove possibile, scegli la convenienza (il fornitore di luce e gas che costa meno, per esempio). Salda i conti in ordine di importanza, dando la precedenza al rimborso degli eventuali debiti in corso.
3.Inizia subito a investire il tuo risparmio
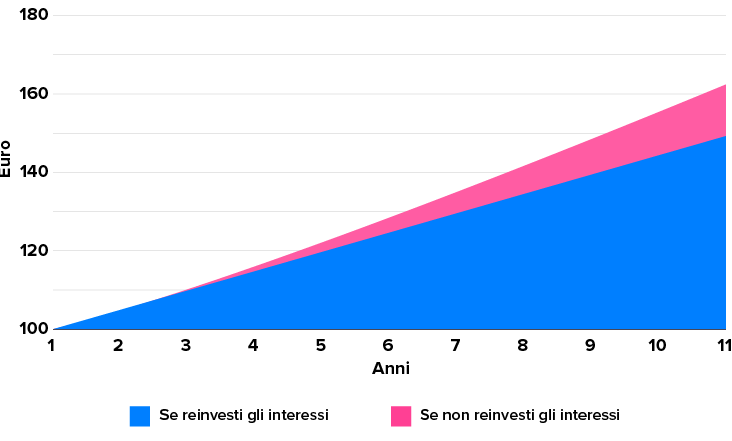
Sei così riuscito a creare una prima forma di risparmio: cosa farne? Partendo dal presupposto che sarebbe bene avere da parte una riserva di liquidità in grado di consentire la normale sussistenza per un periodo indicativo di tre-sei mesi, è chiaro che, al di fuori di questa riserva, i soldi fermi sul conto sono soggetti all’azione erosiva dell’inflazione. È bene quindi investire quello che resta, con l’obiettivo di valorizzarlo nel tempo.Tra l’altro, più giovane sei, più tempo hai per beneficiare del tasso di interesse composto, ossia l’interesse sull’interesse maturato, che consentirà ai tuoi risparmi di crescere più velocemente. Per capirci: investendo un capitale iniziale di 100 euro, con un interesse del 5% annuo, alla fine del primo anno avrai 5 euro di interessi, per un totale di 105 euro. Lasciando tutto investito, l’anno dopo l’interesse del 5% maturerà non su 100 euro, ma su 105. E via dicendo. I risultati li possiamo vedere qui di seguito.
INTERESSE SEMPLICE E COMPOSTO: RISULTATI A CONFRONTO
Ipotizzando un interesse annuo del 5%
4.Conosci te stesso (e il tuo profilo di rischio)
Prima di prendere una qualunque decisione, è importante capire qual è il livello di rischio che sei disposto a sopportare: se sei giovane e l’orizzonte di investimento è lungo, puoi optare per gli asset tendenzialmente più rischiosi; se sei più vicino alla pensione, invece, un approccio più conservativo potrebbe essere da preferire.
5.Diversifica per gestire al meglio l’impatto della volatilità
Distribuire il tuo denaro su diverse classi di investimento (azionario, obbligazionario, eccetera) riduce il rischio complessivo: naturalmente, il portafoglio va calibrato sempre sul tuo profilo di rischio, che si modifica nel tempo.
6.Investi con un orizzonte temporale chiaro
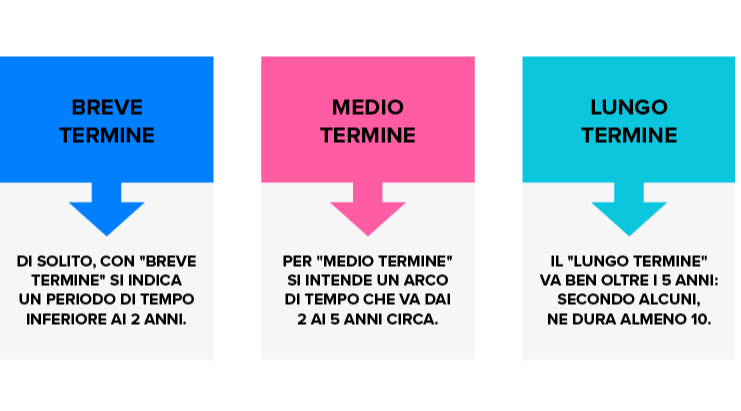
Fare chiarezza sui tuoi obiettivi ti aiuterà a stabilire con altrettanta chiarezza l’orizzonte temporale dei tuoi investimenti. E a scegliere gli strumenti giusti. Ogni obiettivo ha il suo orizzonte temporale, quindi è possibile che alcuni investimenti siano a breve o a medio termine. Un orizzonte di lungo termine tendenzialmente riduce l’impatto della volatilità: a meno che tu non abbia bisogno di liquidità a breve, quindi, ricorda che la pazienza e la costanza premiano.
BREVE, MEDIO E LUNGO TERMINE: COSA SIGNIFICA?
Come si struttura l’orizzonte temporale
7.Ribilancia il portafoglio solo quando serve
Si sa, le condizioni di mercato cambiano e gli asset in portafoglio possono acquisire o perdere un po’ del loro valore. Ha senso, per questo, ribilanciare? Diciamo che periodicamente un check-up è opportuno, per valutare se nel frattempo i tuoi bisogni sono cambiati e agire di conseguenza. Non bisogna però esagerare e farsi prendere dalla FOMO, la Fear of Missing Out (la paura, cioè, di mancare l’occasione), altrimenti si sfocia nel market timing di cui tante volte abbiamo parlato, e mai troppo bene.Il vero modo per non perderti i rialzi? Ovvio: rimanere investito.
COSA (E QUANTO) TI PERDI FACENDO MARKET TIMING
Performance annualizzata di un investimento da 10.000 dollari USA
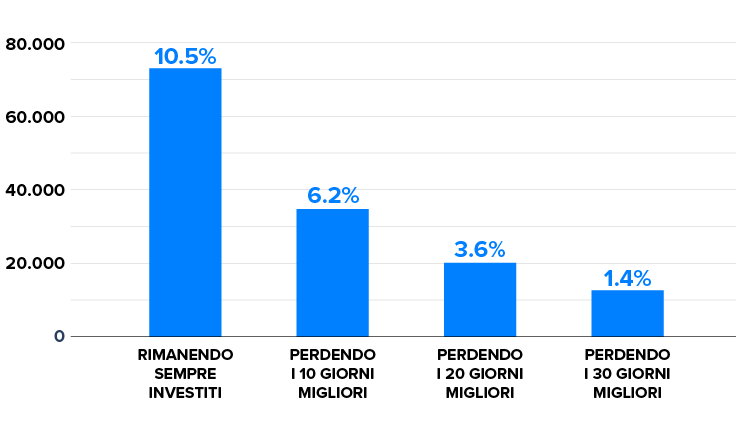
Fonte: J.P. Morgan Asset Management su dati di Morningstar Direct (Luglio 2004-Luglio2024)
8.Belle le emozioni, ma fino a un certo punto
Il che ci porta al punto successivo. Le fluttuazioni del mercato possono generare paura o euforia, e questo ci sta. Ma è essenziale mantenere la calma. E il buon senso. E con calma e buon senso mettere a punto un piano di investimento e rispettarlo nel tempo, rivalutandolo periodicamente ma solo per vedere se è ancora aderente al tuo profilo di rischio (che può cambiare nel tempo) e alle tue esigenze (che pure possono mutare, perché è chiaro che a 45 anni hai prospettive diverse rispetto a quando ne avevi 25).
9.Informati e approfondisci, senza il dannoso sensazionalismo.
Il 2025 sarà l’anno in cui molti scenari – monetari, economici, geopolitici – conosceranno un’interessante evoluzione, condizionando più o meno direttamente – e più o meno incisivamente – i mercati. Leggere, approfondire, comprendere e aggiornarti è certamente utile per prendere decisioni più informate e consapevoli. E’ importante affidarsi a fonti attendibili, evitando di cedere al sensazionalismo utilizzato per ottenere qualche visualizzazione o commento in più. Fineconomy in questo percorso di in-formazione è al tuo fianco.
10.Il ruolo dell’esperto: chiedi a chi ne sa più di te.
Per finire: molte scelte richiederanno l’assistenza di una consulenza professionale. E questo, se vogliamo, è il decimo e ultimo (ma non per importanza) punto della nostra breve disanima. Sii in grado di chiedere informazioni e indicazioni a chi ne sa più di te. Anche ricorrendo ai canali che, per fortuna, oggi la tecnologia offre a tutti noi.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
via Antonio Fratti 27
55049, Viareggio
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Simone Benedetti e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
